Min resa mot friheten – 2 år kvar TILL PENSION
Min resa mot friheten startade 2018, med målet att gå i pension till midsommar 2028. Nu är det bara 20 månader kvar och jag har bestämt att 21 juni 2028 blir min sista arbetsdag. Den riktiga nedräkningen har verkligen börjat.
Händelserika år i ekonomin
Varje år på min resa har varit händelserikt och det sker konstant saker i världen som inte går att påverka, och jag har fått lära mig att förhålla mig till olika typer av överraskningar under resans gång.
2018
Startade jag min resa mot att gå tidigare i pension med målet 2028, och jag såg över våra utgifter och mina fondavgifter.
2019
Ökade jag mitt sparande och investeringar och börsen gick upp 30%.
2020
Året jag fick övning i realtid på hur det känns att se sina besparingar falla med stora belopp, vilket skedde under Corona. Jag fick ingen frossa utan behöll mina pengar på börsen och fortsatte månadsspara.
2021
Börsen återhämtade sig och världen började tro på ett slut på Corona.
2022
Ryssland invaderade Ukraina, och vi fick inte alls återhämtningen som vi hoppats på efter Corona utan börsen rasade igen, inflationen ökade och styrräntan började höjas.
2023
Året när styrräntan steg kraftigt, vi hade bunden ränta till sista mars 2023 på 1,19%. Den gick upp till 3,58% i ett svep 1 april 2023. I oktober raderades årets börsuppgång. Inflationen i augusti 2023 var 4,7%, men låg vissa perioder under året på 9–12%!
2024
Blev ett värre år och styrräntan fortsatte uppåt. Vår högsta ränta under året låg på 4,64%, men sänktes sen till 3,99%. Sverige gick in i en lågkonjunktur och inflationen pressades ner med hjälp av räntehöjningarna, och var i slutet på året 1,6%. Trump blev president och införde tullar på varor, till handelspartners och svingade vilt omkring sig. Det påverkade förstås ekonomin.
2025
Började återhämtningen i ekonomin och styrräntan sänktes under året. Vi gick från 3,35% till 2,65% i ränta på vårt bolån. Inflationen låg på runt 2%.
2026
Under året har vi sett väldigt låg inflation, 1,1%. Vi band räntan på 1 år på 2,65%, för jag orkade inte med svängningarna och kontakter med banken. Trump började bomba Iran i februari vilket ledde till att Hormuzsundet stängde, oljepriset skenade och fortsatt osäkerhet i världen. Innan mellanårsvalet 3 november, och hans kraftig dalande popularitetssiffror, lättade Trump på sanktionerna mot Ryssland och börjat köpa rysk diesel till USA för att försöka sänka priserna vid pumpen. Det hjälpte inte, utan en demokratisk våg svepte över USA och Demokraterna tog både huset och senaten. Förhoppningsvis kommer vi se stora lättnader i tullar och en återgång till mer normala förhållanden med USA under nästa år. Under 2026 drog även AI boomen i gång på allvar, men nu i slutet av året också techfrossan och stora fall på börsen vissa dagar. Vad kommer att ske 2027? Det enda vi vet med säkerhet är att det också kommer att bli ett innehållsrikt år.
Trots alla turbulenta år som varit sen jag startade min resa, som egentligen är det normala under de senaste nästan 10 åren, har jag kunnat fortsätt att spara och investera varje år, med vissa modifieringar. Det visar att det går, det viktiga är att hålla i och hålla ut, systematik och flit lönar sig i slutändan.
Beslut
De första 5 åren på min resa mot friheten såg jag som en läroperiod då jag läste på och satte mig in i pensionssystemet och mina tjänstepensioner, som jag inte någon kunskap om tidigare. Tiden har behövts för att kunna göra min planering, läsa på om nya beslut och förändringar som kommit, exempelvis höjd riktålder och vad nya skatteregler innebär.
Ett starkt skäl till varför jag vill gå tidigare i pension är att jag hoppas på att ge mig själv minst 20 friska år; från 57år till 77 år, innan jag eventuellt får demens, med tanke på att mamma fått Alzheimers. Om jag trots allt utvecklar demens försvinner ju en stor del av tiden som jag har planerat in massor med roliga aktiviteter på. Därför känner jag att det är extra viktigt att göra saker nu, inte vänta med allt roligt till sen. För i värsta fall finns det inget sen.
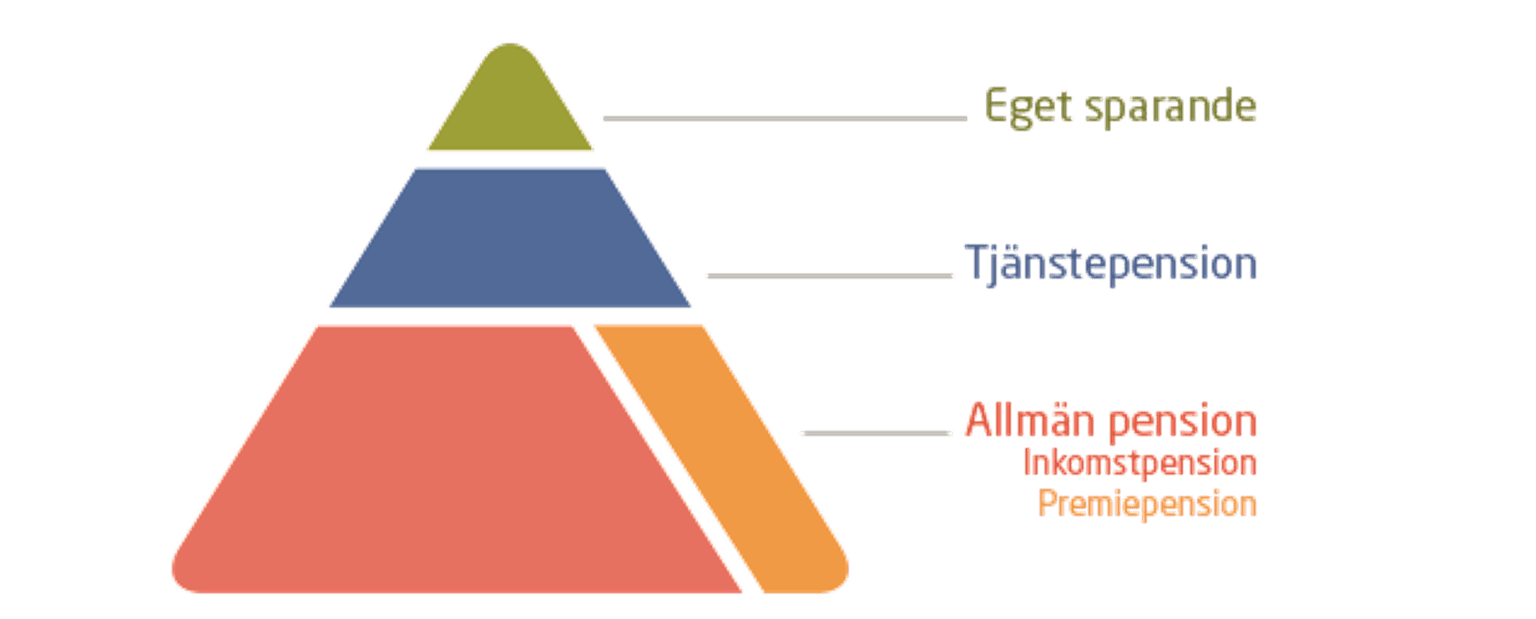
Allteftersom jag har lärt mig, läst på och framför allt funderat, har mitt upplägg också ändrats genom åren. I början tänkte jag att den bästa lösningen var att leva på mitt eget ihop sparade kapital under de första 10 åren av min pension. Idag har jag ändrat mig, och jag kommer i stället att börja plocka ut de flesta av mina tjänstepensioner från september 2028, och vänta med den allmän pension tills jag är 67 år. Då sprider jag ut mina intjänade pengar över längre tid, slipper statlig skatt och använder inte upp allt mitt privata kapital utan lever i stället på tjänstepensionen och sparade pengar parallellt.
Tack vare det fortsätter jag att ha en beskattad inkomst hela tiden, något som underlättar bankkontakter, möjliggör RUT och ROT avdrag och ev. kreditupplysningar vid köp.
Olika perioderna i min pensionsplanering och pensionsuttag:
Min pensionresa har jag delat in i olika perioder:
- 48–57 år – fas 1: ackumulera kapital, investera, planera och räkna ner.
- 57–67 år – fas 2: sluta jobba vid 57 ½ år, gå i pension och börja plocka ut sparat kapital och tjänstepension parallellt.
- 67 år och framåt – fas 3: börja ta ut allmän pension: inkomst -och premiepension tillsammans med några tjänstepensioner, och fortsätta komplettera med eget kapital.
Min uttagsstrategi är att ”Frontloada” mina tjänstepensionsuttag; ta ut mer i början när jag är pigg och frisk, än i slutet när jag är äldre och inte har lika mycket ork.
Sparande/Investeringar
Jag månadssparar eftersom jag därigenom får jag del av både upp-och nedgångar på börsen. Mitt sparande sköter jag via autospar och pengarna dras så fort lönen kommer in- för att underlätta regeln om att alltid spara till sig själv först.
Jag har löneväxlat i 10 år och nästan höjt beloppet varje år, undantaget var under pandemin och när vi hade skenande inflation. Tack vare det har jag redan provat på att leva på min ”pensionärslön” i flera år och det har gått utmärkt. Min övergång borde därför gå smidigt och gör inte att jag känner att jag kommer att förlora massor med pengar genom att ta tidigare pension. Nu ska jag ju i stället leva upp pengarna som jag har investerat och sett växa under snart 10 år. Min vinst är att jag kommer äga min tid, vilket är mycket viktigare för mig i nästa fas av livet än att fortsätta att jobba och därigenom få högre pension, som jag ändå skulle få skatta bort stora delar av..
Tidigare tog jag ”det som är kvar på lönen” och investerade, nu sätter jag in de pengarna till framtida resor i stället. Det är nu jag ska leva också.
Mitt sparkapital har jag uppdelat i en mix av:
- Fondrobot
- Indexfonder
I mina tjänstepensioner har jag under 2026 växlat över en del till räntefonder, framför allt för att få en stabilare uppgång, och mindre nergång nästa gång vi går in i en lågkonjunktur. Lite mindre risktagande nu för en stabilare utveckling framåt.
Uppföljning
Idag är jag glad över mitt idoga inmatande i mitt Excel dokument genom åren för det har gett mig en bra historik över mitt sparande, investerade pengar och framför allt min tjänstepension. Där följer jag utvecklingen, och jämför mot tidigare år. En stor fördel med regelbunden uppföljning är möjligheten att kunna gå tillbaka och se:
- hur mycket mina investeringar tappade i värde under Corona
- kunna se återhämtningen som skedde efteråt
- kunna se hur investeringarna har vuxit sen jag började min resa.
Då är det lätt att förstå att tiden är ens bästa vän vad gäller sparande.
Ett plus med en regelbunden uppföljning är även att man lär känna sin ekonomi och efter ett tag kan börja titta på vad som går att ändra, spara in på, vilka abonnemang man kan byta eller avsluta för att i stället kunna öka sitt sparande. Hellre spara till mitt framtida jag och mål än meningslös konsumtion. För helt ärligt, behöver jag verkligen mer kläder eller prylar? Med största sannolikhet inte.
Vi lever längre
Pensionsmyndigheten tog 2025 fram en rapport som visar att varannan kvinna som idag är 66 år väntas leva till sin 92-årsdag.
Förväntad livslängd för en 66-åring:
Män
- Medellivslängd för män: 86,7 år
- Medianlivslängd för män: 88,5 år
- Ålder då flest män förväntas avlida: 90 år
Kvinnor
- Medellivslängd för kvinnor: 88,7 år
- Medianlivslängd för kvinnor: 90,0 år
- Ålder då flest kvinnor förväntas avlida: 92 år
Riktåldern har från 2026 höjts till 67 år och kommer för min åldersgrupp 1967–1980 att höjas till 68 år. Den är satt efter att vi lever längre, men inte efter hur många friska år vi har kvar. Men jag vill inte planera min pension efter riktåldern, utan bestämma själv när jag vill gå i pension utefter vad som passar för mig.
Kommande höjningar av riktåldern:
- 67 år = födda 1960–1966
- 68 år = födda 1967–1980
- 69 år = födda 1981–1996
- 70 år = födda 1997–2014
- Prognosen för mig som är född 1971, är att jag kommer att kunna ta ut allmän pension först från 65 år. Regelverket säger att man får ta ut allmän pension tidigast 3 år före riktåldern.
Källa: Pensionsmyndigheten
Bra att veta för sitt beslut är att man betalar högre skatt på sin pension om man tar ut den tidigare än riktåldern. Det förhöjda jobbskatteavdraget gäller från januari det år du ska fylla 68 år, det innebär att du först då kommer att betala lägre skatt på pensionen.
Det är positivt att vi lever längre, men det innebär också att vi kommer att vilja fortsätta att göra saker, och det kostar pengar.
I mitt inlägg om att dela in pensionen i olika faser, här, så använde jag perioderna:
- Exploring go-go years
- Nesting slow-go years
- Reflecting no-go years
Snabb repetition av vad de olika faserna innebär:
The Go-Go Years
Det är under den här tiden vi kommer att ha mest ork, vara piggast och ha viljan att resa, upptäcka nya ställen, plugga språk och vara aktiva medan vi fortfarande har hälsan.
Här skulle jag säga att vi redan befinner oss, eller att vi är i pre go -åren. Förhoppningsvis kommer den här delen av livet pågå minst fram tills vi är 70 år, gärna tills 75 år med.
För att kunna göra allt det jag vill, hoppas och önskar att vi ska göra och hinna med, tror jag på att planera in och tänka till på vilka aktiviteter, resor och saker vi kan göra nu när vi har tid, ork och pengar. I de följande faserna kommer vi ha tid och pengar men inte lika mycket ork.
The Slow-Go Years
Med tiden kommer vi trots allt bli mindre pigga, någon gång mellan 70–75 år och sakteligen upptäcka att vi är på väg in i the slow- go years. Här kommer jag behöva inse att hur gärna jag än vill tro så kommer vi inte ha samma ork att göra det vi gjorde 10 år tidigare. Jag är fullt övertygad om att vi kommer att fortsätt att resa, men på ett annorlunda sätt. Mer tågresor, kanske också åka på mer organiserade resor. Annorlunda men inte sämre. Men också hitta på fler saker på hemmaplan. I vardagen kommer det att vara extra viktigt att fortsätta att röra på sig, motionera och vara aktiv, inte bli stillasittande, utan fortsätta att engagera sig i saker, ämnen och odla sina sociala relationer.
The No-Go Years
Tiden när vi helt enkelt inte kommer orka resa längre, den hoppas jag inte inträffar före 90–95 års dagen. Jag hoppas att vi båda fortfarande är i livet och har hälsan. The no-go years är en fas när saker tar längre tid, även om jag nu föreställer jag mig att jag kommer vara lika pigg vid 90 år som vid 70 år.
Regler för pension
En viktig punkt att läsa in sig på under planeringsfasen för att gå tidigare i pension är hur de olika typerna av pension får och kan tas ut. Reglerna skiljer sig år för uttag mellan allmän pension och tjänstepension.
Att kunna pausa sina tjänstepensioner diskuterades länge och till slut togs beslutet av en enig Riksdag den 23 oktober 2024 och innebär att:
- Det blir möjligt för dig som har börjat ta ut sin tjänstepension samt utbetalning från ett sk IPS-konto, att göra uppehåll och pausa en redan påbörjad utbetalning.
- Det blir också möjligt att ändra utbetalningstiden. Om du till exempel i första läget har valt en femårig utbetalningstid blir det möjligt att ändra den till en längre utbetalningstid.
- Det går inte att ändra till en kortare utbetalningstid än den du har valt.
Från 1 januari 2026 är det möjligt att pausa en pågående utbetalning eller förlänga utbetalningstiden för individuell tjänstepension. Dock gäller den möjligheten oftast bara de avgiftsbestämda tjänstepensionerna, mer sällan de förmånsbestämda.
För den allmänna pensionen och PPM går det att:
- Välja hur mycket du vill ta ut, antingen allt eller delvis till 25, 50 eller 75 %.
- Om man kommer på att man vill ändra sig i %, uttagstid eller även göra uppehåll i sina utbetalningar, går det bra och du kan göra hur många ändringar du vill.
Uttagsplanering för pensionen
Min plan är som jag skrev ovan, är att ha ett högre uttag i början som sen successivt trappas ned, jag gör min egen skräddarsydda ”pensionstrappa” som ska passa under mina Go-Go-, Slow-Go- och No-Go-faser. Jag vill inte hamna i fällan att spara för mycket pengar till ”sen” så att vi inte hinner eller använder pengarna till det vi faktiskt ville göra när vi ser tillbaka.
Jag kommer jag att ta ut mina olika tjänstepensioner på 5, 10, 15 och 20 års tid och får också komplimentera upp med mitt privata sparande. Genom att ha flera olika slutdatum får jag också mjukare övergångar när min inkomst trappas ner stegvis.
Minpensions verktyg uttagsplaneraren, har jag använt flitigt för att hitta fram till en plan som känns rätt för mig, och jag har sett till så jag kommer under beloppet för statlig skatt. Det är mycket att testa, ändra och räkna, testa och fundera igenom hur jag vill ha det. Tiden behövs för att få till en bra plan. Men framför allt för att kunna göra flera planer med olika uttagstider och jämföra skillnader i utfall.
Mina PPM-fonder kommer fortsätta att utvecklas även efter jag går i pension, men inte fyllas på, och här kommer jag fortsätt att köra 100% aktier eftersom jag har lägre risk i den allmänna pensionen. Hos PPM börjar AP7Såfan att vikta om mot mer räntor från 56 år, och då med 3% per år, fram tills man är 75 år. Då är fördelningen 67% räntor och 33% aktier.
Mina tjänstepensioner kommer också att fortsätta att utvecklas utan att de fylls på mera. Däremot viktar tjänstepensionsbolagen själva om mot mer räntor i portföljen ju äldre man blir, och det är bara att följa det.
Frågor som jag ställt mig för att komma fram till vilken uttagsstrategi som passar bäst för mig är:
- Vilka pengar ska jag plocka ut när och hur mycket?
- Vilka tjänstepensioner har jag efterlevandeskydd på?
- Ska jag ha pengar på sparkonto den dagen jag går i pension, och i så fall hur mycket?
- Är det rätt att köra på med aktiefonder på PPM hela tiden?
- Hur och när kommer de olika tjänstepensionsföretagen att börja vikta om från 100 % aktier till mer räntor i mina tjänstepensioner?
Nu med mindre än 1 år kvar tills jag säger upp mig tycker jag att jag har fått till en plan som jag är nöjd med. Jag uppdaterar min plan med siffror från Minpension varannan månad.
Framåt
Vetskapen om att jag nu är inne på nedräkning gör att det är lättare att ta saker på jobbet som jag blir irriterad på, men framför allt ser jag fram emot mer tid till att göra saker, alla olika projekt jag har som jag ska ägna mig åt när jag går ut i friheten.
Nästa inlägg blir om hur jag planerar mitt 2027, varför jag behöver 10 olika kalendrar för att hålla koll på alla mina projekt jag vill starta, göra och genomföra framöver. Så mycket roligt att se fram emot!
Min ambition är att också uppdatera checklistan på saker som behöver göras inför pensionen innan årsskiftet.